

MBA em Columbia: quanto custa e como pagar a dívida depois de empregado
Quanto custa fazer um MBA em Columbia e, principalmente, quanto sobra de dívida depois da bolsa, do estágio e do bônus de contratação? Para quem pretende estudar nos Estados Unidos, a decisão precisa conectar três contas: o orçamento do curso, o financiamento necessário e a parcela que caberá no salário depois da formatura.
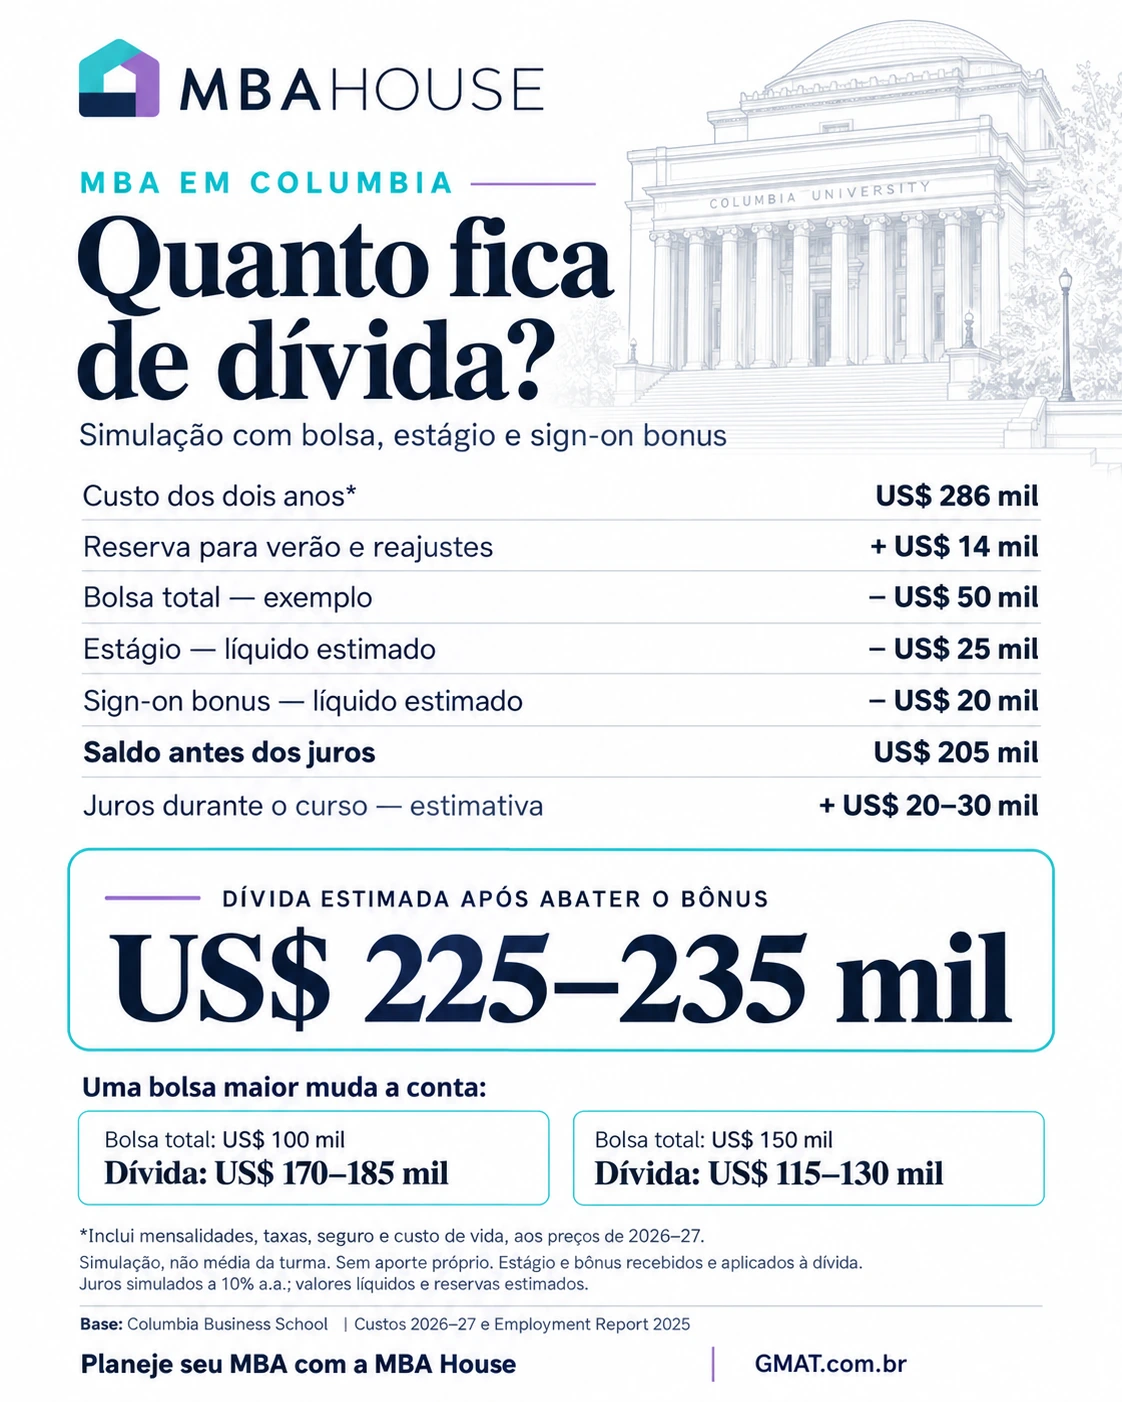
Resposta direta: na simulação da imagem, o candidato termina com uma dívida estimada entre US$ 225 mil e US$ 235 mil, após aplicar o estágio e o sign-on bonus. Usando US$ 230 mil como saldo inicial de pagamento e juros hipotéticos de 10% ao ano, a parcela seria aproximadamente US$ 3.039 em dez anos ou US$ 4.887 em cinco anos. Esses resultados são cenários matemáticos, não condições de crédito nem prazo médio observado entre ex-alunos.
A pergunta correta não é apenas “quanto vou ganhar?”. É “quanto conseguirei destinar ao empréstimo depois de impostos, moradia, despesas e reserva financeira?”.
Quanto custa o MBA de Columbia em 2026–2027?
O orçamento oficial para o primeiro ano do MBA com entrada em agosto é de US$ 143.030, enquanto o orçamento publicado para alunos que estão no segundo ano é de US$ 142.925, ambos referentes ao ano acadêmico 2026–2027 (Columbia Business School). Somar os dois produz uma referência a preços atuais, não uma cotação garantida para uma pessoa que começará agora e cursará o segundo ano em 2027–2028.
| Componente | Referência oficial |
|---|---|
| Primeiro ano, entrada em agosto | US$ 143.030 (Columbia) |
| Segundo ano, orçamento de alunos atuais | US$ 142.925 (Columbia) |
| Soma a preços de 2026–2027 | US$ 285.955, calculados a partir dos orçamentos oficiais |
Esse é o fundamento dos aproximadamente US$ 286 mil apresentados na imagem. Os orçamentos incluem tuition, taxas obrigatórias, seguro-saúde, livros, alimentação, moradia, transporte e despesas pessoais moderadas (Columbia).
Há limites importantes: o orçamento de agosto cobre nove meses, despesas de verão aparecem entre os custos adicionais e Columbia alerta que tuition e taxas geralmente aumentam entre 2% e 7% no segundo ano (Columbia). A reserva de US$ 14 mil da imagem é, portanto, uma premissa de planejamento, não garantia de cobertura.
Para uma visão mais ampla da candidatura, consulte o guia da Columbia Business School para brasileiros. Neste artigo, o foco é exclusivamente a conta financeira.
Como ler a simulação da imagem
A imagem apresenta um candidato sem aporte próprio, com bolsa total de US$ 50 mil, estágio líquido estimado em US$ 25 mil e bônus de contratação líquido estimado em US$ 20 mil. O exemplo pressupõe que esses recursos efetivamente sejam recebidos e destinados ao financiamento.
| Etapa da simulação fornecida | Valor |
|---|---|
| Custo acadêmico e de vida dos dois anos, arredondado | US$ 286.000 |
| Reserva para verão e reajustes | + US$ 14.000 |
| Bolsa total hipotética | − US$ 50.000 |
| Estágio líquido estimado | − US$ 25.000 |
| Sign-on bonus líquido estimado | − US$ 20.000 |
| Saldo antes dos juros | US$ 205.000 |
| Juros estimados durante o curso | + US$ 20.000 a US$ 30.000 |
| Dívida ilustrativa após abater o bônus | US$ 225.000 a US$ 235.000 |
A conta é útil para visualizar a ordem de grandeza, mas não representa o fluxo de caixa mês a mês. Bolsa, desembolsos, estágio e bônus entram em momentos diferentes.
Antes de receber o bônus, por exemplo, o candidato ainda precisa financiar ou cobrir esse valor. Da mesma forma, uma reserva incluída no orçamento pessoal não significa que todo o montante será aprovado pelo credor.
O intervalo de juros também precisa ser recalculado com as datas reais de desembolso. Não é correto cobrar dois anos inteiros de juros sobre um valor que será liberado aos poucos, nem ignorar juros sobre parcelas já utilizadas.
Bolsa, estágio e bônus: três recursos diferentes
Bolsa reduz a necessidade de empréstimo
Columbia informa que a ajuda institucional do MBA pode chegar ao valor cobrado de tuition, mas não é concedida para despesas de vida (Financial Aid FAQ). Assim, mesmo uma bolsa relevante pode deixar moradia, alimentação e outros gastos descobertos.
Na imagem, as bolsas de US$ 100 mil e US$ 150 mil são alternativas hipotéticas, não benefícios prometidos. As respectivas faixas de dívida também dependem da redução dos juros ao longo do curso: não devem ser tratadas como resultados automaticamente garantidos pela subtração da bolsa.
Estágio exige caixa realmente disponível
O MBA de agosto tem duração de 20 meses e inclui espaço para estágio de verão; a entrada de janeiro é um programa acelerado de 16 meses (Columbia MBA Admissions). Por isso, não transfira a premissa de estágio desta simulação automaticamente para o J-Term.
Os US$ 25 mil da imagem são uma hipótese, não uma mediana oficial demonstrada aqui. Defina se “líquido” significa depois de impostos ou também depois dos gastos do verão. Se o dinheiro pagar aluguel e alimentação, a mesma quantia não poderá ser usada novamente para amortizar a dívida.
Sign-on bonus não é salário recorrente
No relatório de carreira de 2025, Columbia apresenta bônus de contratação mediano de US$ 30 mil e recebimento informado por 68,9% dos participantes da base de remuneração reportada (Employment Report 2025). O relatório não transforma esse valor em promessa para todo aluno.
Os US$ 20 mil líquidos da imagem são uma estimativa separada. Confira descontos, data de pagamento e eventuais condições de devolução na oferta de emprego antes de comprometer o bônus com uma amortização.
Como financiar Columbia sendo brasileiro
O primeiro contato deve ser o Financial Aid Office de Columbia, que orienta estudantes sobre recursos e alternativas de financiamento. A escola informa que estudantes internacionais podem utilizar empréstimos privados, com opções com e sem cosigner, sujeito às condições aplicáveis (Financial Aid FAQ).
O teto indicado pela escola é a diferença entre o cost of attendance e outras fontes de financiamento, não um limite adicional independente das bolsas (Columbia). Isso não equivale a aprovação automática: confirme valor autorizado, elegibilidade e disponibilidade antes de assumir compromissos.
Na comparação de propostas, peça informações sobre taxa fixa ou variável, custo total incluindo tarifas, prazo, pagamentos durante os estudos e tratamento das amortizações antecipadas. Compare ofertas para o mesmo valor e calendário, evitando escolher apenas pela menor parcela inicial.
A taxa de 10% usada neste artigo é exclusivamente uma premissa. Não é uma oferta da escola, da MBA House ou de qualquer financiador, nem uma estimativa de aprovação para brasileiros.
O pagamento começa somente depois de conseguir emprego?
Não confunda carência com uma promessa de pagar apenas quando estiver empregado. Columbia informa que empréstimos privados geralmente entram em pagamento entre seis e nove meses após a graduação; a referência é o calendário contratual, não a contratação profissional (Columbia Financial Aid).
Também não presuma ausência completa de pagamentos durante os estudos. Como exemplo específico, a Prodigy Finance informa pagamentos mensais de US$ 100 durante o curso e início das parcelas integrais seis meses após seu término para estudantes full-time, conforme sua oferta e elegibilidade (Prodigy Finance).
Antes da matrícula, desenhe um calendário com quatro datas: desembolsos, formatura, primeira parcela integral e início esperado do emprego. Depois, teste o que acontece se a contratação atrasar.
A carência também pode aumentar o saldo. Hipoteticamente, seis meses sem pagamento sobre US$ 230 mil, com juros simples de 10% ao ano, acrescentariam US$ 11.500. O contrato determinará a incidência e a capitalização efetivas.
Quanto se ganha depois do MBA em Columbia?
O relatório de 2025 apresenta salário-base anual mediano de US$ 175 mil entre os estudantes que reportaram remuneração, com as exclusões metodológicas indicadas pela escola (Columbia Employment Report). O valor é bruto, não representa a renda de todos os brasileiros e não deve ser tratado como salário assegurado.
Dividir US$ 175 mil por doze resulta em aproximadamente US$ 14.583 brutos mensais, a partir da mediana publicada. A renda disponível será diferente após impostos, benefícios e outras deduções.
Para evitar uma falsa precisão tributária, nosso exemplo de orçamento usará US$ 9.500 líquidos mensais como hipótese independente. Não estamos afirmando que todo salário de US$ 175 mil resulte nesse líquido.
A cidade, o setor e o orçamento familiar precisam entrar na decisão. Um candidato sozinho, dividindo apartamento, terá possibilidades diferentes de alguém que sustenta dependentes e paga aluguel integral.
Quanto fica a parcela de uma dívida de US$ 230 mil?
Para comparar prazos, adotamos saldo de US$ 230 mil na data de início das parcelas, taxa nominal hipotética constante de 10% ao ano, juros mensais de 10% ÷ 12 e pagamentos no fim do mês. Não incluímos tarifas adicionais, mudanças de taxa ou novos períodos sem pagamento.
Esse saldo usa o centro da faixa da imagem apenas como referência. Se houver juros posteriores ao momento retratado, some-os antes de usar a tabela.
| Prazo simulado | Parcela mensal aproximada | Total pago nessa fase | Juros nessa fase |
|---|---|---|---|
| 3 anos | US$ 7.421 | US$ 267.172 | US$ 37.172 |
| 5 anos | US$ 4.887 | US$ 293.209 | US$ 63.209 |
| 7 anos | US$ 3.818 | US$ 320.735 | US$ 90.735 |
| 10 anos | US$ 3.039 | US$ 364.736 | US$ 134.736 |
| 15 anos | US$ 2.472 | US$ 444.887 | US$ 214.887 |
Cálculos próprios sob as premissas acima, com arredondamento apenas na apresentação. Os prazos são comparativos matemáticos, não uma lista de produtos disponíveis.
Alongar de dez para quinze anos reduz a parcela em aproximadamente US$ 568, mas acrescenta cerca de US$ 80 mil ao total desembolsado. Já quitar em três anos exige mais de US$ 7,4 mil mensais, antes de qualquer custo de vida.
No cenário de dez anos, aproximadamente US$ 1.917 da primeira prestação seriam juros e US$ 1.123 reduziriam o principal. Essa composição ajuda a entender por que amortizações antecipadas podem fazer diferença.
Como organizar o pagamento depois de empregado
Uma estrutura de planejamento é separar uma parcela mensal sustentável do dinheiro extraordinário disponível para antecipações. O salário sustenta a rotina; bônus só entram no plano quando forem recebidos e puderem ser utilizados.
No exemplo operacional da Prodigy, pagamentos podem ser feitos por débito automático em conta elegível ou pelas alternativas de transferência indicadas ao cliente; devem chegar na moeda do empréstimo (opções oficiais de pagamento). Consulte seu próprio credor, pois as instruções não são universais.
Veja um orçamento hipotético para um profissional empregado:
| Destinação mensal | Valor ilustrativo |
|---|---|
| Renda líquida disponível | US$ 9.500 |
| Moradia e demais despesas de vida | − US$ 4.500 |
| Reserva e objetivos financeiros | − US$ 1.000 |
| Capacidade de pagamento da dívida | US$ 4.000 |
Esses valores não são médias de Nova York nem recomendações individuais. Servem para demonstrar como transformar remuneração em capacidade de pagamento.
Com US$ 4 mil disponíveis, seria possível superar a prestação de aproximadamente US$ 3.039 do cenário de dez anos. Entretanto, a prestação de US$ 4.887 para quitar em cinco anos não caberia nesse orçamento sem cortar despesas ou obter recursos adicionais.
Em quanto tempo é possível quitar a dívida?
Não encontramos nas fontes consultadas um prazo médio de quitação específico dos brasileiros formados em Columbia. Portanto, seria incorreto afirmar que “normalmente todos pagam em três anos”.
O que podemos calcular é o prazo de quitação conforme o valor efetivamente destinado ao empréstimo. Mantendo saldo inicial de US$ 230 mil e os mesmos juros hipotéticos, temos:
| Pagamento mensal | Amortização extra anual | Quitação aproximada |
|---|---|---|
| US$ 4.000 | Nenhuma | 6 anos e 7 meses |
| US$ 5.000 | Nenhuma | 4 anos e 11 meses |
| US$ 4.000 | US$ 20.000 | 4 anos e 4 meses |
Nas simulações, os pagamentos mensais são mantidos até a quitação; a amortização anual ocorre ao final de cada período de doze meses, depois da parcela. O último pagamento é limitado ao saldo restante.
O aporte anual de US$ 20 mil seria dinheiro novo, como bônus futuros efetivamente disponíveis. Não é o sign-on bonus inicial da imagem, que já foi descontado.
Assim, cinco a sete anos aparecem como cenários calculáveis para quem sustenta pagamentos de US$ 4 mil a US$ 5 mil mensais sob essas premissas. Isso não prova que sejam prazos típicos, nem elimina o risco de desemprego ou alteração de juros.
Como uma bolsa maior muda a parcela
Para traduzir as faixas da imagem em orçamento mensal, podemos comparar três saldos ilustrativos no início do pagamento: US$ 230 mil, US$ 180 mil e US$ 120 mil. Eles são exemplos dentro das faixas apresentadas, não resultados automaticamente derivados de uma concessão de bolsa.
| Saldo inicial ilustrativo | Parcela em 5 anos | Parcela em 10 anos |
|---|---|---|
| US$ 230.000 | US$ 4.887 | US$ 3.039 |
| US$ 180.000 | US$ 3.824 | US$ 2.379 |
| US$ 120.000 | US$ 2.550 | US$ 1.586 |
Cálculos próprios com a mesma taxa hipotética de 10% ao ano e sem novas tarifas. As diferenças mostram o efeito do saldo inicial, independentemente de como ele foi reduzido.
Entre US$ 230 mil e US$ 120 mil, a parcela de dez anos cai aproximadamente US$ 1.454 mensais. Essa folga pode ampliar a margem para lidar com transição de carreira, dependentes ou um emprego de remuneração menor.
Por isso, compare escolas e propostas considerando o custo líquido, não apenas prestígio ou salário divulgado. Uma candidatura bem planejada deve examinar as condições de ajuda financeira junto com o alinhamento profissional.
Juros, bônus e antecipação: onde ter cuidado
A taxa pode mudar bastante a conta
Para os mesmos US$ 230 mil em dez anos, juros nominais hipotéticos de 8%, 10% e 12% ao ano produziriam parcelas aproximadas de US$ 2.791, US$ 3.039 e US$ 3.300, respectivamente. São testes de sensibilidade, não cotações.
Solicite o custo total da proposta e identifique quais tarifas entram no principal. Uma taxa anunciada isoladamente não basta para comparar contratos.
Antecipar pode reduzir prazo ou prestação
A Prodigy informa que não cobra penalidade por pagamentos antecipados, mas descreve tratamentos diferentes: antecipações podem adiantar vencimentos ou levar à reamortização com redução da parcela e manutenção do prazo (regras de amortização antecipada).
Se o objetivo for acabar antes, confirme como o pagamento será aplicado e mantenha as contribuições planejadas. Não presuma que enviar um bônus automaticamente produzirá o prazo da nossa tabela.
Preserve uma reserva antes de acelerar
Como orientação de planejamento, não esvazie toda a liquidez apenas para reduzir a dívida. Teste se conseguiria sustentar despesas essenciais e obrigações durante uma interrupção de renda.
Uma reserva não torna o empréstimo barato, mas evita que um plano agressivo dependa de condições perfeitas todos os meses. O equilíbrio adequado depende do seu contrato, estabilidade profissional e responsabilidades familiares.
E se o emprego demorar ou você voltar ao Brasil?
Inclua um cenário em que a renda comece depois da primeira parcela. Nesse exercício, estime quanto dinheiro seria necessário para despesas de vida e prestações e converse com o credor antes de qualquer atraso.
Se a dívida for em dólares e a renda em reais, teste também a exposição cambial. Uma parcela ilustrativa de US$ 3.039 equivale a R$ 15.195 com dólar hipotético de R$ 5,00 ou R$ 18.234 com dólar hipotético de R$ 6,00, antes de custos de remessa.
Esses câmbios não são cotação atual nem previsão. Demonstram que o mesmo contrato pode consumir parcelas diferentes da renda de quem recebe em reais.
Não planeje a dívida contando automaticamente com salário americano, permanência indefinida nos Estados Unidos ou financiamento integral de qualquer despesa. Construa alternativas profissionais e financeiras antes da matrícula.
Quitar o empréstimo não é o mesmo que recuperar o investimento
O saldo devedor mede uma obrigação financeira; o retorno do MBA exige uma comparação mais ampla. É possível quitar o empréstimo usando economias acumuladas anteriormente sem que o investimento educacional já tenha se recuperado economicamente.
Para avaliar o retorno, compare renda líquida e patrimônio projetados com e sem MBA. Considere recursos próprios empregados, remuneração abandonada durante o curso, juros e diferenças no custo de vida, evitando contar o mesmo desembolso duas vezes.
Também não divida simplesmente US$ 230 mil pelo salário bruto de US$ 175 mil. Salário não é sobra disponível, e o profissional já poderia ter uma renda relevante sem cursar o MBA.
Checklist antes de aceitar a proposta
Use estas perguntas em sua conversa com a escola, com o credor e no planejamento familiar. A meta é chegar à matrícula com um orçamento verificável, não apenas com uma estimativa otimista.
- Orçamento: quais meses e despesas estão cobertos?
- Bolsa: qual o valor total e como será distribuído?
- Crédito: quanto foi aprovado, e não apenas solicitado?
- Juros: qual a taxa, a regra de variação e o custo total?
- Carência: quando começam os pagamentos obrigatórios?
- Estágio: quanto sobrará depois de impostos e despesas?
- Bônus: quando será pago e quais condições se aplicam?
- Reserva: como serão cobertos atrasos na contratação?
- Antecipação: o aporte reduz prazo, parcela ou vencimentos?
- Plano alternativo: a dívida cabe com renda menor ou em reais?
Perguntas frequentes sobre a dívida do MBA em Columbia
Quanto custa Columbia contando moradia?
A soma dos orçamentos publicados para primeiro e segundo anos, ambos a preços de 2026–2027, é US$ 285.955 (Columbia). Não é orçamento definitivo de uma mesma turma: acrescente os reajustes e as despesas adicionais do seu calendário.
Qual seria a parcela de US$ 230 mil?
Na simulação com taxa nominal constante de 10% ao ano, aproximadamente US$ 3.039 em dez anos ou US$ 4.887 em cinco. O saldo deve ser o existente no início das parcelas, já incorporando juros e encargos anteriores aplicáveis.
Dá para quitar em três anos?
Matematicamente, sim: o mesmo cenário exige cerca de US$ 7.421 mensais. A viabilidade depende da renda líquida, das despesas e dos recursos disponíveis; não é um prazo que se possa prometer a todo formado.
A cobrança espera o aluno conseguir emprego?
Não conte com isso: Columbia descreve o início usual das parcelas privadas em função dos meses após a graduação (Financial Aid FAQ). Confira as datas e eventuais opções de assistência diretamente no contrato.
O bônus de contratação pode pagar parte da dívida?
Pode entrar no seu plano se for recebido e estiver disponível após obrigações e reservas. Nesta imagem, o bônus já foi abatido; descontá-lo novamente faria a dívida parecer artificialmente menor.
Planeje a candidatura junto com o financiamento
O MBA em Columbia pode ser analisado com mais clareza quando custo, bolsa, carreira e prestação aparecem no mesmo orçamento. A decisão não precisa se apoiar nem no medo do valor total nem na promessa de que um salário alto resolverá tudo.
Para estruturar sua candidatura, conheça a consultoria de admissão MBA da MBA House. Leve para o planejamento sua renda atual, escolas-alvo, recursos próprios e limite de endividamento; a proposta financeira definitiva deve ser confirmada com Columbia e com o credor.
Nota metodológica: simulações educacionais, sem aconselhamento financeiro individual. As prestações usam PMT = P × i ÷ [1 − (1 + i)−n], com i = 0,10 ÷ 12; o saldo inicial já contém os encargos anteriores que o cenário pressupõe. Valores arredondados, sem previsão de câmbio, salário, bolsa ou aprovação de crédito.